Domain laktose24.de kaufen?
Wir ziehen mit dem Projekt
laktose24.de um.
Sind Sie am Kauf der Domain
laktose24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laktose24.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist in Milchzucker Laktose?
Ja, in Milchzucker ist Laktose enthalten. Laktose ist ein Disaccharid, das aus den beiden Zuckerbausteinen Glukose und Galaktose besteht. Milchzucker kommt hauptsächlich in Milchprodukten vor und wird von vielen Menschen nur schwer verdaut, da sie einen Mangel an dem Enzym Laktase haben, das für den Abbau von Laktose im Darm benötigt wird. Dies kann zu Beschwerden wie Blähungen, Bauchschmerzen und Durchfall führen. Menschen mit einer Laktoseintoleranz müssen daher auf den Verzehr von Milchzucker-haltigen Lebensmitteln achten. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
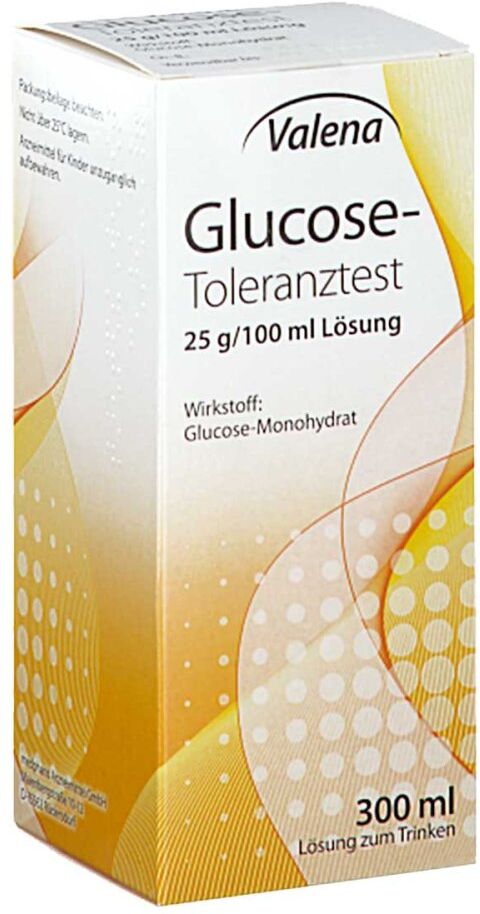
Glucose-toleranztest 25 G/100 Ml LösungAnwendungsgebiet von Glucose-toleranztest 25 G/100 Ml LösungDieses Präparat ist ein Diagnostikum.Nach Aufnahme einer größeren Menge Zucker wird der Blutzuckerspiegel über einen bestimmten Zeitraum kontrolliert und somit bestimmt, wie gut der Körper diese Zuckergabe verarbeiten kann.Ein oraler Glucose-Toleranztest wird angewendet zur diagnostischen Bestätigung oder zum Ausschuss eines Verdachts auf Diabetes mellitus (Zuckerkrankheit) oder einer gestörten Glucosetoleranz.Wirkstoffe / Inhaltsstoffe / Zutaten27.5 mg Glucose 1-Wasser25 mg Glucose150 mg Benzoesäure Hilfstoff (+)Citronensäure 1-Wasser Hilfstoff (+)Glycerol Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenwenn Sie allergisch gegen Glucose oder einen der sonstigen Bestandteile dieses Arzneimittels sind,bei manifestem Diabetes melllitusbei fieberhaften Infekten,bei akuten Magen-Darm-Erkrankungen,nach Entfernung von Magen-Darmteilen (Magen-Darm-Resektion),bei stark vermindertem Allgemein- und Ernährungszustand.Der Zuckerbelastungstest sollte nicht durchgeführt werden während, sowie 3 Tage vor und nach der Menstruation, bei Kaliummangel, Magnesiummangel, Phosphatmangel.DosierungDas Präparat wird unter Aufsicht und nach Anweisung des Arztes oder des geschulten medizinischen Personals durchgeführt.Die empfohlene Dosis beträgt für Erwachsene 300 ml Lösung mit 75 g wasserfreier Glucose.Die Lösung muss innerhalb von 5 Minuten getrunken werden.Anwendung bei KindernKinder erhalten von Volumen, das 1,75 g wasserfreie Glucose pro Kilogramm Körpermasse, maximal jedoch 75 g wasserfreie Glucose enthält (10 ml Lösung enthalten 2,5 g wasserfreie Glucose). Die Lösung muss innerhalb von 5 Minuten getrunken werden.Auswertung des TestsBlutglucosegrenzwerte für den oralen Glucose-Toleranztest nach Belastung mit 75 g wasserfreier Glucose (Kinder 1,75 g wasserfreier Glucose/kg Körpermasse) nach Empfehlung der WHO:Diabetes mellitusNüchternwert:Vollblut v9,38 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist in Milchzucker Laktose?
Ja, in Milchzucker ist Laktose enthalten. Laktose ist ein Disaccharid, das aus den beiden Zuckerbausteinen Glukose und Galaktose besteht. Milchzucker kommt hauptsächlich in Milchprodukten vor und wird von vielen Menschen nur schwer verdaut, da sie einen Mangel an dem Enzym Laktase haben, das für den Abbau von Laktose im Darm benötigt wird. Dies kann zu Beschwerden wie Blähungen, Bauchschmerzen und Durchfall führen. Menschen mit einer Laktoseintoleranz müssen daher auf den Verzehr von Milchzucker-haltigen Lebensmitteln achten. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Glucose-toleranztest 25 G/100 Ml LösungAnwendungsgebiet von Glucose-toleranztest 25 G/100 Ml LösungDieses Präparat ist ein Diagnostikum.Nach Aufnahme einer größeren Menge Zucker wird der Blutzuckerspiegel über einen bestimmten Zeitraum kontrolliert und somit bestimmt, wie gut der Körper diese Zuckergabe verarbeiten kann.Ein oraler Glucose-Toleranztest wird angewendet zur diagnostischen Bestätigung oder zum Ausschuss eines Verdachts auf Diabetes mellitus (Zuckerkrankheit) oder einer gestörten Glucosetoleranz.Wirkstoffe / Inhaltsstoffe / Zutaten27.5 mg Glucose 1-Wasser25 mg Glucose150 mg Benzoesäure Hilfstoff (+)Citronensäure 1-Wasser Hilfstoff (+)Glycerol Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenwenn Sie allergisch gegen Glucose oder einen der sonstigen Bestandteile dieses Arzneimittels sind,bei manifestem Diabetes melllitusbei fieberhaften Infekten,bei akuten Magen-Darm-Erkrankungen,nach Entfernung von Magen-Darmteilen (Magen-Darm-Resektion),bei stark vermindertem Allgemein- und Ernährungszustand.Der Zuckerbelastungstest sollte nicht durchgeführt werden während, sowie 3 Tage vor und nach der Menstruation, bei Kaliummangel, Magnesiummangel, Phosphatmangel.DosierungDas Präparat wird unter Aufsicht und nach Anweisung des Arztes oder des geschulten medizinischen Personals durchgeführt.Die empfohlene Dosis beträgt für Erwachsene 300 ml Lösung mit 75 g wasserfreier Glucose.Die Lösung muss innerhalb von 5 Minuten getrunken werden.Anwendung bei KindernKinder erhalten von Volumen, das 1,75 g wasserfreie Glucose pro Kilogramm Körpermasse, maximal jedoch 75 g wasserfreie Glucose enthält (10 ml Lösung enthalten 2,5 g wasserfreie Glucose). Die Lösung muss innerhalb von 5 Minuten getrunken werden.Auswertung des TestsBlutglucosegrenzwerte für den oralen Glucose-Toleranztest nach Belastung mit 75 g wasserfreier Glucose (Kinder 1,75 g wasserfreier Glucose/kg Körpermasse) nach Empfehlung der WHO:Diabetes mellitusNüchternwert:Vollblut v9,38 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schleip, Thilo: Laktose-IntoleranzLaktose-Intoleranz , Diagnose finden, Milchzucker meiden, Ernährung anpassen , Batterie-/Trennschalter > Autoelektrik , Auflage: 8. Auflage, Erscheinungsjahr: 20250115, Autoren: Schleip, Thilo, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 144, Abbildungen: 18 Abbildungen, Keyword: Allergie; Blähungen; Durchfall; Fructoseintoleranz Symptome; Hafermilch; Histamin; Histamin Allergie; Histaminintoleranz Symptome; Intoleranz; Laktase Tabletten; Laktose; Laktosefrei; Laktosefreie Milch; Laktoseintoleranz; Laktoseintoleranz Test; Milch; Milchzucker; Sojamilch; Unverträglichkeit, Fachschema: Allergie / Ernährung, Kochen, Backen~Gesundheit (allgemein)~Allergie / Laktose-Intoleranz~Laktose-Intoleranz~Medizin / Ratgeber (allgemein)~Milch - Milchprodukte, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch~Kochen: spezielle Ernährung, Unverträglichkeiten, Warengruppe: HC/Medizin/Medizinische Ratgeber zu Krankheiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 160, Höhe: 12, Gewicht: 306, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.